――シンガポールとの違いから考える「家族のお金」と金融規制
日本でも近年、「ファミリーオフィス」という言葉を耳にする機会が増えてきました。
しかし、日本で企業オーナーや富裕層が「自分たち一族の資産を長期的に管理する組織を作りたい」と考えた場合、一つの問題に突き当たります。
それは、
「一族の資産だけを管理するファミリーオフィス」を、第三者の資産を運用する一般的な資産運用ビジネスとは別のカテゴリーとして扱う、シンガポールのSFOのような専用のライセンス免除制度が日本にはない
という点です。
もちろん、日本でも資産管理会社や持株会社を作り、自己資産を保有・運用することはできます。
問題が複雑になるのは、一族の複数メンバーが資金を出し、それを一つの「箱」にまとめ、誰かが投資判断を行うような仕組みにした場合です。
日本とシンガポールでは、この「家族のお金」を金融規制の中でどう位置づけるかに大きな違いがあります。
目次
シンガポールでは「家族のお金」と「第三者のお金」を分けて考える
通常、第三者から資金を預かって投資・運用する会社には、厳しい金融規制がかかります。
シンガポールでも、第三者の資産を運用するファンドマネージャーは、原則としてCapital Markets Services(CMS)Licenceなどの規制対象となります。
しかし、Single Family Office(SFO)は性格が異なります。
基本的には、一つのファミリーの資産を管理するための組織だからです。
2026年6月15日、シンガポール金融管理局(MAS)はSFOに関する新しいライセンス免除制度を施行しました。
一定の要件を満たすSFOについては、通常のファンドマネジメントのCMSライセンスを取得することなく、class exemption(類型別免除)の下で運営できる仕組みです。
新制度は「structure-agnostic」、すなわち特定の法的な箱だけを前提としない設計となっています。
一定の要件を満たすSFOは、MASへの事業開始通知、MAS認可銀行での口座維持、年次報告などを行うことによって、このライセンス免除を利用できます。
つまり、非常に単純化すれば、
「第三者のお金を運用するビジネス」と「一族を中心とする資産を管理するSFO」は同じではない
という考え方が、金融規制上明確にされています。
日本には「SFOだから免除」という独立した制度がない
一方、日本ではどうでしょうか。
もちろん日本でも、資産管理会社や持株会社を設立し、その会社自身の資産として株式、不動産、事業会社などを保有することはできます。
したがって、
「日本では家族の資産を保有する会社を作れない」
という意味ではありません。
問題となり得るのは、複数の家族メンバーなどから出資を受け、その資金をまとめたファンド等を作り、GPなどが投資判断を行う仕組みにした場合です。
金融商品取引法では、複数の者から金銭等の出資・拠出を受け、その財産を用いて事業を行い、そこから生じる収益等を出資者に分配する権利は、一定の場合に「集団投資スキーム持分」として有価証券とみなされます。
さらに、そのファンド持分を自ら募集したり、有価証券やデリバティブを対象として自己運用したりする場合には、原則として第二種金融商品取引業や投資運用業の登録が問題となります。
ここで重要なのは、
「一族のお金である」という事実だけで、自動的にSFOとして金融規制から包括的に免除されるわけではない
という点です。
日本では「Single Family Office」という独立した金融規制上のカテゴリーを設け、一定の要件を満たせば通常のファンドマネジメント規制から包括的に免除する、というシンガポール型の制度は採用されていません。
シンガポールと日本の違いを整理すると、次のようになります。
【図版】日本とシンガポール――SFOをめぐる金融規制の違い
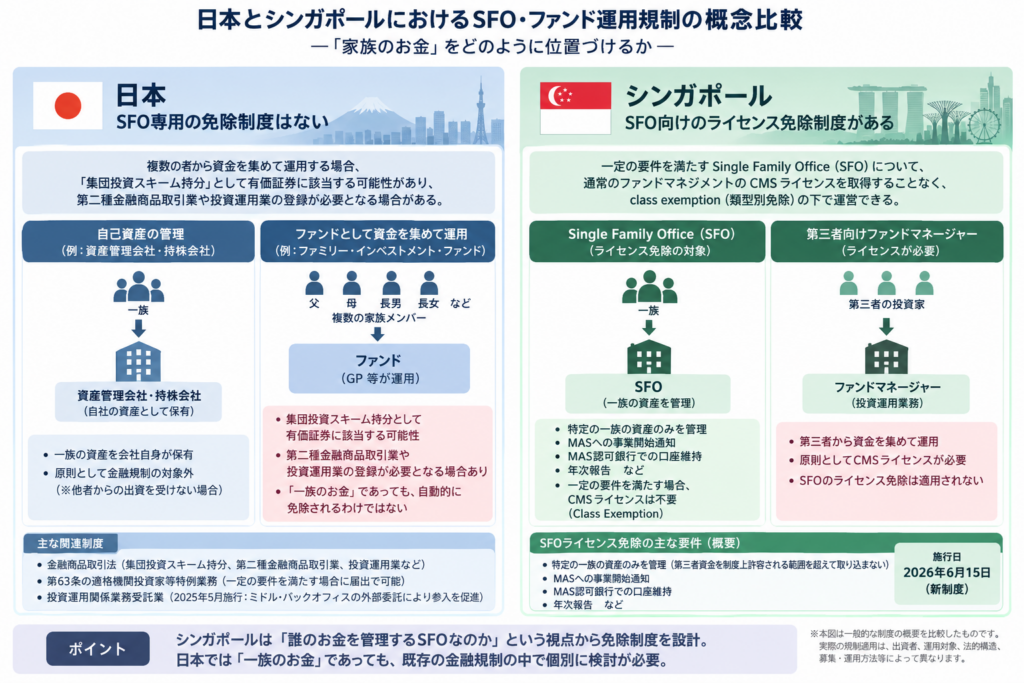
※本図は一般的な制度の概要を比較したものです。実際の規制適用は、出資者、運用対象、法的構造、募集・運用方法等によって異なります。シンガポールについては2026年6月15日施行のSFO向けライセンス免除制度を反映。
「自己資産」と「ファンドとして集めた資産」は違う
では、なぜ日本では「一族のお金」であっても、スキームによって金融規制上の検討が必要になるのでしょうか。
ここを理解するためには、「自分の資産を自分で投資すること」と「複数の者から出資を受けた資産を一つの仕組みで運用すること」の違いを押さえる必要があります。
例えば、創業者が100%保有する資産管理会社があり、その会社自身が保有する現金で株式や不動産を購入するとします。
これは基本的には、会社自身が自己資産を投資している構造です。
一方、
父 30億円
母 10億円
長男 10億円
長女 10億円
というように複数人が資金を拠出し、
Family Investment Fund 60億円
というファンドを作り、GP等がその資金をまとめて有価証券等に投資するとします。
経済的な感覚としては、どちらも「一族のお金」です。
しかし後者では、
「集団投資スキームに該当するのか」
「誰がファンド持分を募集するのか」
「誰が投資判断を行うのか」
「何に投資するのか」
といった金融規制上の検討が必要になります。
したがって、
経済的には同じFamily Moneyであっても、その資産をどのような法的な仕組みで保有し、誰がどのように運用するかによって、適用される規制は変わり得る
というのが重要なポイントです。
日本でファミリーオフィスを設計する際には、単に「家族のお金だから」という理由だけで判断するのではなく、資産の保有主体、出資者、投資対象、募集方法、運用主体などを具体的に整理する必要があります。
4.日本にも「63条特例」はあるが……
もちろん、日本でもすべてのファンド運用者が通常の投資運用業登録を求められるわけではありません。
代表的な制度が、金融商品取引法第63条の「適格機関投資家等特例業務」です。
適格機関投資家が1名以上参加し、それ以外の投資家についても一定の範囲・人数などの要件を満たす組合型ファンドでは、事前に届出を行うことで、通常の投資運用業や第二種金融商品取引業の登録を受けずに、一定の自己運用・自己募集を行える場合があります。
ただし、この制度は「単一ファミリーだから免除する」という制度ではありません。
プロ投資家等が参加する一定のファンドについて設けられた特例です。
したがって、
Singapore:誰のお金を管理するSFOなのか
という視点から設計された免除制度と、
Japan:既存のファンド規制の中で特例要件を満たしているか
というアプローチには、制度思想の違いがあります。
2026年の制度改正で、何が変わったのか
ここまで見てきた日星の違いは、2026年の制度改正によってさらに明確になりました。
MASは2026年6月15日から、SFO向けの新しいライセンス免除フレームワークを施行しました。
ポイントは、単に「SFOを規制しない」ということではありません。
一定の要件を満たすSFOについて、通常の第三者向けファンドマネージャーとは異なる存在として、ライセンス免除を利用できる枠組みを明確化したことにあります。
また、新制度は「structure-agnostic」、すなわち特定の法的な「箱」だけを前提としない考え方を採用しています。
重要なのは、組織の名称よりも、
誰の資産を管理しているのか。
誰のために運用しているのか。
制度上許容される範囲を超えて第三者資金を取り込んでいないか。
という実態です。
これは、ファミリーオフィスを単なる「小規模なファンド運用会社」として捉えるのではなく、一族の資産管理という目的から制度を設計する考え方ともいえます。
日本との違いを考えるうえでも、重要なポイントです。
なぜこの違いが重要なのか
ファミリーオフィスは、本来「金融商品を販売する会社」ではありません。
また、必ずしも単なる「ファンド運用会社」でもありません。
一族の資産を世代を超えて管理するため、
・上場株式
・プライベートエクイティ(PE)
・ベンチャーキャピタル(VC)
・不動産
・事業会社
・美術品
・フィランソロピー
・相続・事業承継
・ファミリーガバナンス
などを横断的に管理する組織です。
しかし、その中の「投資・運用」の部分を金融規制上どう位置づけるかによって、組織設計の難易度は大きく変わります。
シンガポールでは、
Family Office ≠ Third-party Asset Manager
という境界をSFO向け制度として明確化しています。
一方、日本では「ファミリーオフィス」という名称そのものではなく、実際にどのような法人・ファンド・契約を用い、どのような業務を行うのかを既存の金融商品取引法に当てはめて判断することになります。
この違いは小さくありません。
日本で考えられるファミリーオフィスの形
では、日本ではどのような方法が考えられるのでしょうか。
一つの正解があるわけではなく、目的によって構造が異なります。
① 資産管理会社・持株会社型
一族が保有する会社を通じ、法人自身の固有資産として株式、不動産、事業会社などを保有する。
② ファンド型
一族などが出資し、GP等が運用する。
投資対象、出資者、募集方法、運用主体などによって金商法上の検討が必要になります。
③ 63条特例を利用するファンド型
適格機関投資家等特例業務の要件を満たす場合、届出によって一定の自己募集・自己運用を行う。
④ 登録された投資運用業者等を活用する
ファミリーオフィスがすべての規制対応を自ら抱えるのではなく、必要な部分を登録された外部の運用会社等に委ねる。
したがって、
「日本でファミリーオフィスを作れるか」
という問いだけでは十分ではありません。
むしろ、
「その一族は、何を一つの仕組みで保有・管理し、誰に投資判断をさせたいのか」
から考える必要があります。
日本も変わり始めている
日本も資産運用業への参入障壁を下げる改革を進めています。
2025年5月1日には「投資運用関係業務受託業」の制度が始まりました。
これは、計理業務やコンプライアンスに関する一定の業務を、登録された外部事業者に委託できる仕組みです。
これを利用することによって、投資運用業等への参入時に求められる人的構成要件の一部について緩和を受けることが可能になりました。
つまり日本も、
「運用会社がすべてのミドル・バックオフィス機能を自社内に抱える」
というモデルから、専門機能を外部化し、新規参入をしやすくする方向へ動いています。
ただし、これはあくまで資産運用業への新規参入を促進するための改革です。
シンガポールのように、
「一つのファミリーを中心とした資産を管理するSFOを、通常の第三者向けファンドマネージャーとは別にどう扱うか」
という問題に直接答える制度ではありません。
日本に必要なのは「ファミリーオフィス・ライセンス」なのか
ここから先は制度設計の議論です。
日本でファミリーオフィスを育成・誘致するのであれば、単に税制優遇を設ければよいとは限りません。
むしろ重要なのは、
「第三者から資金を集める資産運用ビジネス」と「一族を中心とした自己資産を長期管理するファミリーオフィス」を、金融規制上どこまで区別するのか
という問題ではないでしょうか。
ここで注意したいのは、日本に必要なのが必ずしも新しい「ファミリーオフィス・ライセンス」だとは限らないことです。
シンガポールの特徴も、SFOに新たなライセンスを課したことではありません。
むしろ逆です。
一定の要件を満たすSFOについて、通常のファンドマネジメントライセンスから免除する専用の枠組みを明確化した
ことに意味があります。
日本にも、資産管理会社、持株会社、信託、ファンドなど、一族の資産管理に利用できる法的ツールは存在します。
しかし、それらを横断して、
「Single Family Officeとは何か」
を金融規制上明確に位置づける制度はありません。
ファミリーオフィスを育成・誘致するということは、単に富裕層に移住してもらうことでも、税率を引き下げることでもありません。
一族の資産を長期間にわたって保有し、投資し、事業承継や相続を経ながら次世代へつないでいくための「制度インフラ」を整えることです。
シンガポールと日本を比較すると、今後の日本にとって一つの重要な論点が見えてきます。
それは、「税率を何%にするか」だけではありません。
第三者から資金を集める資産運用ビジネスと、一族自身の資産を長期的に管理するファミリーオフィスを、金融規制上どのように区別し、位置づけるのか。
「家族のお金を管理する組織を、金融規制の中でどう位置づけるのか」――。
日本でファミリーオフィスを育てていくうえで、今後議論すべき重要なテーマの一つではないでしょうか。
注・参考資料
・Monetary Authority of Singapore, “Revised Framework for Single Family Offices to take effect on 15 June 2026”, June 2026.
・Monetary Authority of Singapore, FAQs on Licensing Exemption Framework for Single Family Offices.
・金融庁「ファンド関連ビジネスを行う方へ(登録・届出業務について)」
・金融庁「投資運用業等 登録手続ガイドブック」
・金融庁「投資運用関係業務受託業を行うみなさまへ」
