目次
先日、シンガポールのウェルスマネジメント・プラットフォームとミーティングをしていた際、興味深い話になった。
「日本に住んでいる日本人と、シンガポールなど海外に住んでいる日本人では、資産管理の面で何が違うのでしょうか」
海外の金融機関から見れば、どちらも「Japanese Client」である。
しかし、国際金融の実務では、この二者は同じではない。
例えば、東京に住む日本人と、シンガポールに生活の本拠を置く日本人が、同じ海外のプライベートバンク、ファンド、保険商品に関心を持ったとする。
国籍は同じ日本人であっても、利用できる金融商品やサービス、金融機関からの勧誘・提供の可否、税務、報告義務などが異なる可能性がある。
つまり、日本人が世界の金融システムの中でどこに位置するのかを考える際、重要なのはパスポートだけではない。
「どこに住んでいるのか」である。
本稿では、日本に住む日本人と、シンガポールなど海外に生活の本拠を移した日本人を比較しながら、同じ日本人でも資産管理の選択肢がなぜ変わるのかを考えてみたい。
インドには「NRI」がある。では日本人は?
国際金融の世界では、インド人について「NRI」という言葉が頻繁に使われる。
NRIとは「Non-Resident Indian」の略である。インド準備銀行(Reserve Bank of India:RBI)では、インド国外に居住するインド国民をNRIとして定義しており、NRE口座やNRO口座など、非居住者を前提とした金融制度も整備されている。
中国系についても、「Overseas Chinese」といった表現が国際的に使われ、海外に広がる中国系の人々はウェルスマネジメントの世界でも重要な顧客層として認識されている。
ところが、日本人については、NRIのように海外居住者を資産管理上の一つのカテゴリーとして示す共通した呼称は、少なくとも金融・税務実務において広く定着しているとは言い難い。
しかし、資産管理の実務を考えるなら、
Japan-Resident Japanese
と、
Non-Resident Japanese
は分けて考える必要がある。
そこで本稿では、海外に生活の本拠を置く日本人を説明するための便宜的な呼称として、
Non-Resident Japanese(NRJ)
という言葉を用いる。
もちろん、NRJは日本の法律上定義された正式名称ではない。また、ここでいうNRJと、日本の所得税法上の「非居住者」が必ずしも機械的に一致するわけでもない。
あくまで、国際的な資産管理を考えるための一つの視点である。
日本に住む日本人は、世界の金融システムの中でどこにいるのか
ここが今回の議論の出発点である。
日本に居住しているからといって、海外投資ができないわけではない。
海外の銀行や証券会社に口座を持つことも、それぞれの金融機関や法域のルールを満たせば可能であり、日本から海外へ送金することもできる。
しかし、日本に居住している以上、基本的には「日本の規制・税制の枠組みの中にいる投資家」として国際金融市場と接続することになる。
ここが重要である。
世界には、日本では一般的ではないファンド、保険、プライベートマーケット商品、ウェルスマネジメントサービスなどが数多く存在する。
これは、プライベートエクイティやヘッジファンドのような商品だけの話ではない。
ETFのように証券取引所に上場している商品であっても、米国市場に上場するすべてのETFを、日本の証券会社を通じて購入できるわけではない。
外国ETFを日本国内で勧誘・販売する場合には、日本の金融商品取引法や投資信託法等に基づく届出・情報開示などへの対応が関係し、国内証券会社が実際に取り扱う商品はその一部となる。
つまり、
「ニューヨーク市場に商品が上場していること」と「日本居住者が日本の金融機関を通じてその商品にアクセスできること」は、同じではない。
これは国際資産管理を理解するうえで重要なポイントである。
海外に商品があることと、日本居住者に提供できることは別
海外の金融機関についても同様である。
金融庁は、海外所在業者であっても、日本居住者のために、または日本居住者を相手方として金融商品取引を業として行う場合には、原則として日本の金融商品取引法に基づく登録が必要としている。
したがって、
「海外にその金融機関が存在すること」
と、
「その金融機関が日本居住者に商品やサービスを提供できること」
は別問題なのである。
海外金融機関の対応も一律ではない。
日本居住者を新規顧客として受け入れない金融機関もあれば、既存口座を維持できても、新規の商品購入、投資助言など一部のサービスに制限を設ける場合もある。
また、提供する商品やサービスによっては、一般の日本居住者ではなく、「適格機関投資家(Qualified Institutional Investor)」や「特定投資家」など、一定の投資家属性を満たす顧客を対象とする制度も存在する。
したがって重要なのは、
「海外金融機関に口座を開設できるか」だけではなく、「その居住地・投資家属性の顧客に、その金融機関が何を提供できるのか」
なのである。
日本居住者とシンガポール居住者では、金融商品へのアクセス、プライベートバンクの利用、税制、資産承継など、さまざまな面で違いが生じます。主な相違点を以下の図に整理しました。
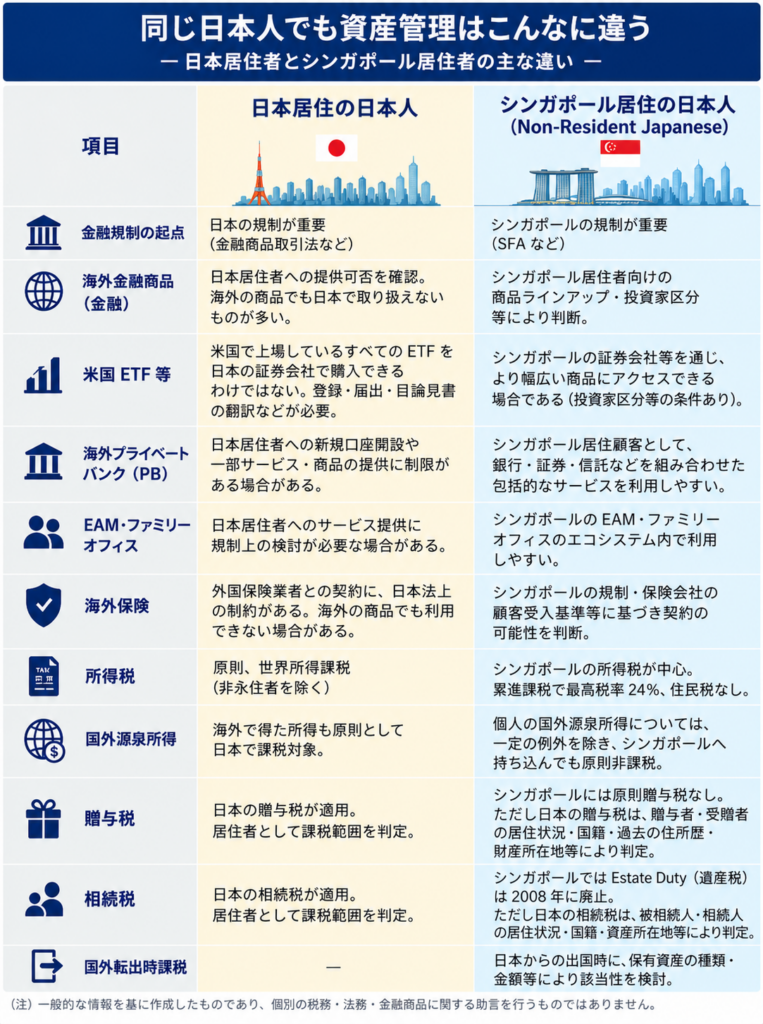
図1:日本居住者とシンガポール居住者の資産管理環境の比較
出所:一般社団法人ファミリーオフィス実務家協会(FOPAJ)作成。一般的な情報を整理したものであり、実際の取扱いは個人の居住状況や適用法令、金融機関の条件等によって異なります。
プライベートバンクでも違いが生まれる
この違いは、プライベートバンクを考えるとさらに分かりやすい。
プライベートバンクは、単に富裕層へ金融商品を販売する場所ではない。
銀行、証券、資産管理・カストディ、融資、信託・承継など、通常は複数の金融サービスにまたがる機能を、富裕層やオーナーファミリーに総合的に提供する金融プラットフォームである。
顧客資産のカストディ(保管・管理)を担い、その口座を基盤として、株式、債券、ファンド、オルタナティブ投資などへのアクセスを提供する。証券担保融資などのファイナンス、資産承継に関するサービス、場合によっては企業オーナーの事業に関わるコーポレートバンキングや投資銀行部門との連携まで行われる。
さらにシンガポールでは、プライベートバンクの口座をカストディとして利用しながら、EAM(External Asset Manager:独立系資産運用会社)が運用を担ったり、ファミリーオフィスが複数の銀行・運用会社を使い分けたりするエコシステムが形成されている。
つまり、プライベートバンクは「商品を売る場所」というより、複数の金融機能や運用者をつなぐプラットフォームでもある。
シンガポールに生活の本拠を置けば、こうした金融エコシステムの所在地と顧客自身の居住地が一致する。
一方、日本居住者の場合には、海外のプライベートバンクに口座を持てるかどうかだけではなく、その銀行が日本居住者にどのサービスを提供できるのかという別の論点が加わる。
同じ日本国籍、同じ資産額であっても、東京に住んでいるのか、シンガポールに住んでいるのかによって、海外金融機関から見た顧客としての位置づけが変わり得るのである。
保険では居住地の違いがさらに分かりやすい
保険についても、居住地は重要である。
日本に支店等を設けて免許を受けていない外国保険業者については、原則として日本に住所または居所を有する人に係る保険契約を締結することが制限されている。
一定の例外や、契約者側が事前に所定の許可を受ける仕組みなどは存在するものの、海外に魅力的な保険商品が存在しているからといって、日本居住者が同じ条件で自由に利用できるとは限らない。
一方、シンガポール居住者であれば、シンガポールの規制や保険会社の顧客受入基準などを前提として契約可能性が判断される。
つまり、同じ日本人が同じ海外保険会社の商品を見ていても、
東京に住んでいるのか、シンガポールに住んでいるのかによって、利用可能性が異なり得る。
「商品が存在すること」と「その人が利用できること」は別なのである。
シンガポールへ生活の本拠を移すと何が変わるのか
では、日本からシンガポールへ生活の本拠を移した場合を考えてみよう。
パスポートは変わらない。
変わるのは居住地である。
海外金融機関から見た顧客属性も、
Japan-resident Japanese Client
から、
Singapore-resident Japanese Client
へ変わる。
すると、その顧客へ金融サービスを提供する際に前提となる規制環境も変わる。
シンガポールには、グローバルなプライベートバンク、EAM、ファンドマネージャー、保険会社、弁護士、税務・信託などが集積している。
シンガポール居住者として金融サービスを受ける場合、シンガポールの金融規制や各金融機関の顧客受入方針などを前提として、利用可能なサービスが判断されることになる。
もちろん、
「シンガポールへ移住すれば世界中の金融商品を自由に買える」
という意味ではない。
シンガポールにも投資家保護規制があり、商品によって投資家資格や販売制限がある。金融機関独自のKYCや適格性審査も存在する。
重要なのは、海外へ移住することで「規制がなくなる」のではなく、
自分に適用される金融・税務上の枠組みが変わる
ということである。
税制も変わる――日本からシンガポールへ移った場合
金融サービスだけではない。
居住地が変われば、税制上の前提も変わる。
日本の所得税法では、日本国内に住所を有する、または現在まで引き続き1年以上居所を有する個人を原則として「居住者」とする。
ここでいう住所とは、単純に住民票がある場所ではなく、「生活の本拠」を意味する。
そして、日本の居住者のうち非永住者以外については、原則として日本国内だけでなく、国外で得た所得についても日本の所得税の対象となる。
海外のプライベートバンクに資産を置いたからといって、その資産や投資収益が自動的に日本の税制から切り離されるわけではない。
一方、日本から生活の本拠を移し、日本の税法上も非居住者となれば、日本の所得税については原則として国内源泉所得が課税対象となり、今度は居住国の税制が重要になる。
例えばシンガポールでは、税務上の居住者である個人の所得税は累進課税で、現在の最高税率は24%である。
日本の住民税に相当する地方所得税はなく、法人所得税の標準税率は17%である。
さらに国際的な資産管理を考えるうえで重要なのが、国外源泉所得の取扱いである。
シンガポールの税務上の居住者の場合、一定の例外を除き、国外源泉所得をシンガポールへ持ち込んでも個人については原則として非課税とされている。
この点は、日本居住者として世界所得を前提に資産管理を行う場合とは大きく異なる。
贈与・相続でも「居住地」が重要になる
資産承継を考える場合にも違いがある。
シンガポールには、日本のような一般的な贈与税はなく、Estate Duty(遺産税)についても2008年2月15日以降の死亡について廃止されている。
しかし、ここで特に注意したいのが、日本人がシンガポールへ移住したからといって、その瞬間に日本の贈与税・相続税との関係がなくなるわけではないという点である。
例えば贈与税では、受贈者が海外に住んでいても、
- 贈与者・受贈者がどこに住所を有しているのか
- 日本国籍を有しているのか
- 過去10年以内に日本国内に住所を有していたか
- 贈与する財産が国内財産なのか国外財産なのか
などによって、日本で課税対象となる財産の範囲が変わる。
一定の要件を満たした場合には、日本の贈与税の課税対象が国内財産に限定され、国外財産が日本の贈与税の対象外となるケースもある。
一方で、海外に移住して間もない日本人については、国外財産であっても日本の贈与税の対象となり得る。
したがって、「海外へ10年住めば一律に贈与税がなくなる」と理解するのは正確ではない。
国税庁も、海外居住者への贈与について、贈与者・受贈者の住所、日本国籍、過去の国内住所歴等によって課税範囲を区分している。
相続についても同様に、本人だけではなく、被相続人・相続人の国籍や居住状況、過去の住所歴、資産所在地などを確認する必要がある。
つまり、海外移住は単に「税率の低い国へ移る」という話ではない。
所得、投資、資産保有、贈与、相続を含む資産管理全体について、どの国の制度との関係を考えなければならないかが変わるのである。
「海外に資産を持つ」と「海外に住む」はまったく違う
ここまで整理すると、非常に重要な違いが見えてくる。
東京に住みながらシンガポールの銀行に資産を置くことと、本人がシンガポールへ生活の本拠を移すことは、国際的な資産管理の観点では同じではない。
前者は基本的に、Japan-resident clientが海外資産を保有している状態である。
後者は、Singapore-resident clientとして金融システムに接続することになる。
資産の所在地だけではなく、
資産を持つ「人」の所在地が変わる
のである。
ここが、Japan-Resident JapaneseとNon-Resident Japaneseを分けて考える最大の理由である。
では、NRJの方が有利なのか
ここまで読むと、
「それなら海外に移住した方が資産管理の自由度が高く、有利なのではないか」
と思う人もいるだろう。
実際、居住国によって税制や利用できる金融サービスが異なるため、選択肢が広がるケースはある。
しかし、ファミリーオフィスの視点から見ると、居住地は金融商品の数や税率だけで決められるものではない。
事業をどこで行うのか。
会社の株式をどこで保有するのか。
配偶者はどこで暮らすのか。
子どもはどこで教育を受けるのか。
親はどこに住んでいるのか。
日本の不動産をどうするのか。
将来どの国で相続が発生する可能性があるのか。
そして何より、自分自身がどこを生活の本拠にしたいのか。
さらに、日本から海外へ移住する際には、保有資産の種類や金額等によって国外転出時課税制度の検討が必要となる場合もある。
したがって、「日本の非居住者になる」という一点だけで資産管理全体の有利・不利を判断することはできない。
だからこそファミリーオフィスでは、税務、資産運用、事業、相続、教育、家族の生活をバラバラに考えるのではなく、全体として整理する必要がある。
なぜ今、NRJという視点が必要なのか
現在、日本企業の経営者、スタートアップ創業者、投資家、専門職などが海外に生活拠点を持つケースは珍しいものではなくなっている。
シンガポール、香港、ドバイ、ロンドン、ニューヨークなどを拠点として、事業と資産を複数国にまたがって管理する日本人もいる。
一方、日本に居住しながら海外に資産を保有したり、海外の金融機関や投資商品に関心を持ったりする人もいる。
こうした時代には、
「日本人かどうか」だけではなく、「どこに居住する日本人なのか」
という視点が、国際的な資産管理において重要になる。
海外の金融機関にとっても、日本人顧客を一律に「Japanese Client」と捉えるだけでは、規制やサービス提供の可否を正確に判断できない。
日本側の専門家にとっても同様である。
顧客が海外へ生活の本拠を移せば、日本国内だけを前提としていた資産管理から、複数国の税制、金融規制、相続制度などを視野に入れた資産管理へと論点が広がる。
「何を買うか」の前に、「誰が、どこにいるのか」
資産運用というと、
「どの株を買うか」
「どのファンドがよいか」
「どこのプライベートバンクを使うか」
といった商品選びに目が向きがちである。
しかし、国際的な資産管理では、その前に確認すべきことがある。
誰が資産を持っているのか。
その人はどこに居住しているのか。
資産はどの国にあるのか。
どの国の税制・金融規制・相続制度が関係するのか。
同じ日本人でも、東京に生活の本拠を置く人と、シンガポールに生活の本拠を置く人では、その答えが変わる。
国籍は変わらない。しかし、世界の金融システムの中で「どこの市場に属する顧客なのか」が変わる。
今回、海外のウェルスマネジメント・プラットフォームとの会話で改めて感じたのは、「Japanese Client」という一言では、もはや日本人の資産管理を十分に説明できないということである。
日本に住む日本人が世界の金融システムの中でどのような位置にいるのか。
そして、海外に生活の本拠を移すと何が変わるのか。
「Non-Resident Japanese(NRJ)」という視点から見ると、海外移住とは単に住む国を変えることではない。
その人と世界の金融システムとの接続の仕方を変えることでもある。
注・参考資料
- 国税庁「No.2875 居住者と非居住者の区分」
- 国税庁「No.2012 居住者・非居住者の判定」
- 国税庁「No.2873 非居住者等に対する課税のしくみ」「No.2878 国内源泉所得の範囲」
- 国税庁「国外送金等調書」関連資料
- 国税庁「財産債務調書・国外財産調書の提出が必要な方」
- 国税庁「国外転出時課税制度」関連資料
- 国税庁「No.4432 受贈者が外国に居住しているとき」
- Reserve Bank of India, “Accounts in India by Non-residents – FAQs”
- 金融庁「無登録の海外所在業者による勧誘にご注意ください」
- 金融庁「免許を有しない外国保険業者の保険契約の勧誘について」
- Inland Revenue Authority of Singapore, “Individual Income Tax rates”
- Inland Revenue Authority of Singapore, “Working out my tax residency”
- Inland Revenue Authority of Singapore, “Corporate Income Tax Rates”
- Inland Revenue Authority of Singapore, “Estate Duty”
補足注
本稿で使用する「Non-Resident Japanese(NRJ)」は、インドにおける「Non-Resident Indian(NRI)」のような法令上または金融実務上確立された名称ではなく、国際的な資産管理を考えるために本稿で便宜上用いる表現である。
また、「NRJ」と日本の所得税法上の「非居住者」は必ずしも同義ではない。日本における居住者・非居住者の判定は、住所、居所、住居、職業、資産の所在、親族の居住状況その他の客観的事実等を踏まえて個別に判断される。また、日本と外国の双方で居住者となる場合には、租税条約の規定による判定が問題となる場合もある。
本稿は一般的な情報提供を目的とするものであり、個別の税務・法務・金融商品に関する助言を行うものではない。
